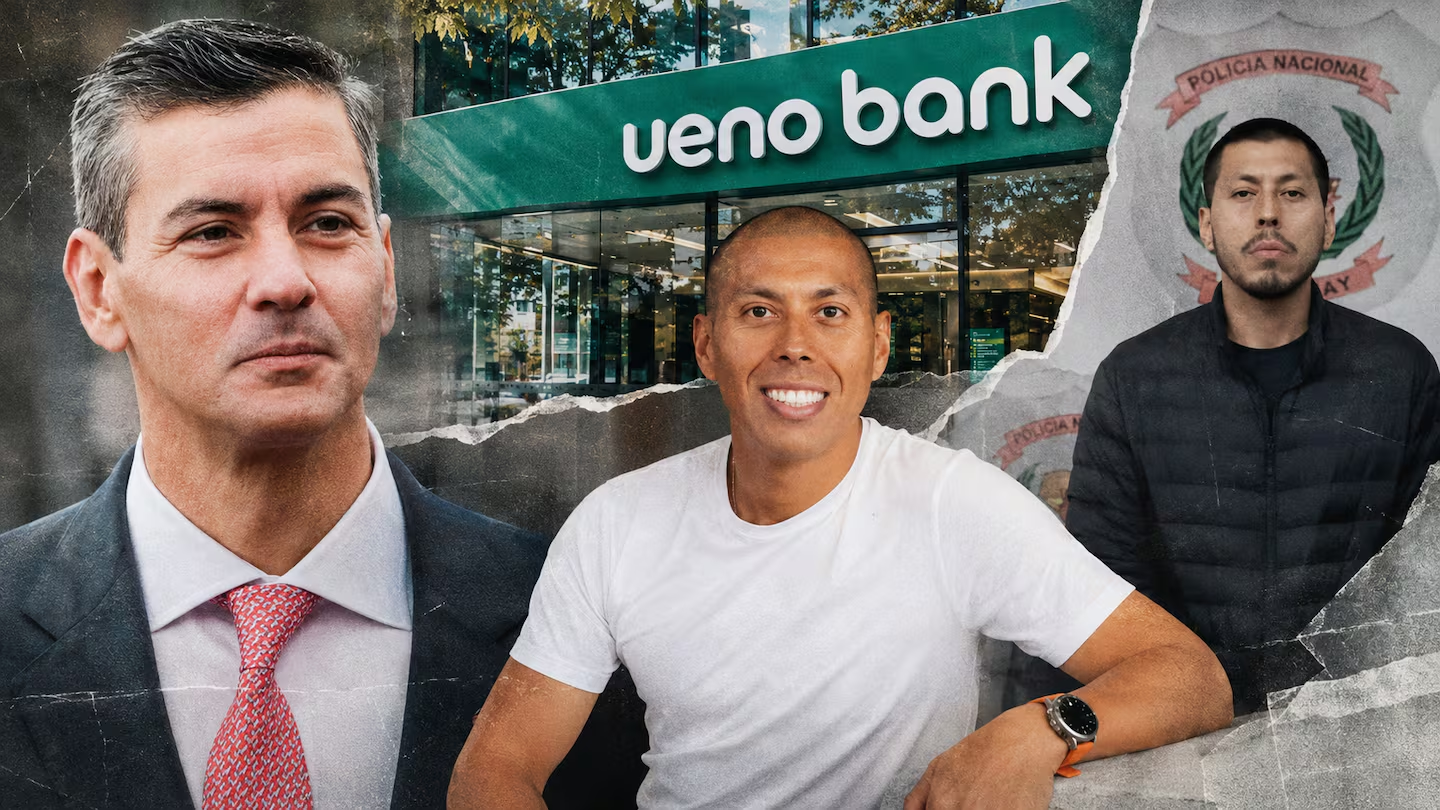
El caso de la intervención de Ueno Bank, cuya quiebra terminó llevándose consigo la presidencia de Santiago Peña, el mandatario paraguayo considerado una de las estrellas de la nueva derecha latinoamericana, forma parte de una cadena de episodios asociados al colapso de bancos digitales.
Se trata de instituciones que se ufanan de ser diferentes de la banca tradicional y que permiten a sus usuarios realizar todo tipo de operaciones —transferir fondos, efectuar compras, solicitar créditos, entre otras— desde un dispositivo móvil, sin necesidad de acudir a una oficina. Instituciones que prometen estar en sintonía con los nuevos tiempos.
El caso paraguayo, el de una institución con activos cercanos a los 4.100 millones de dólares, se suma a la quiebra del brasileño Banco Master, en noviembre de 2018, con activos por casi 10.000 millones de dólares, y a la de Silicon Valley Bank, una entidad estadounidense con activos por 220.000 millones de dólares que quebró en 2023.
Lo paradójico es que, mientras estas instituciones prometen ser diferentes y cautivar al público con las novedades del mundo digital, las razones de sus quiebras tienen mucho que ver con los problemas tradicionales que se esconden detrás de cada colapso bancario.
En el caso del banco estadounidense, el problema fue un desajuste entre activos y pasivos: financiar inversiones a largo plazo con obligaciones de muy corto plazo. En el de las dos instituciones latinoamericanas, estafas puras y simples: inversiones inexistentes, préstamos a compañías relacionadas y depositantes que terminan financiando las extravagancias de accionistas y administradores.
Las mismas razones que explican los resultados conocidos: banqueros ricos y depositantes que pierden los ahorros de su vida.
En el episodio de Ueno Bank, el escándalo tiene su origen en algo que también parece una película ya vista: la simbiosis entre el poder político y el económico, una historia que en América Latina conocemos especialmente bien.
Los hechos
Santiago Peña es un destacado economista paraguayo, exanalista del Banco Central, exfuncionario del Fondo Monetario Internacional y ministro de Hacienda entre 2015 y 2017, que asumió la presidencia del país en agosto de 2023.
En aquel momento, de acuerdo con informaciones publicadas por medios paraguayos, él y su hermano tenían una participación accionarial en una pequeña entidad denominada Financiera Ueno que, sin ser un banco, ofrecía servicios de microfinanciación. Era una empresa modesta, propiedad del Grupo Vázquez, el mismo grupo dueño de lo que posteriormente se convertiría en Ueno Bank.
Esa participación accionarial nunca fue revelada en su declaración patrimonial y no fue hasta abril de 2025, tras los reclamos de la prensa y de la oposición paraguaya, cuando Peña se supuestamente se desprendió de sus acciones.
El Grupo Vázquez quería una licencia bancaria. Hasta 2023 tenía un buen negocio, pero su financiación dependía de los préstamos que le facilitaban los bancos. Tenía muy claro que operar como un neobanco, cobrando por los créditos que otorgaba a clientes no bancarizados, era atractivo. Sin embargo, sin la posibilidad de apalancarse en los depósitos del público, una parte importante del negocio quedaba fuera de su alcance.
El negocio bancario es uno de los más apalancados que puedan imaginarse. La relación entre patrimonio y activos es una de las más bajas del mundo empresarial. Por ello, la actividad bancaria está sometida a normas especialmente estrictas. Además de su elevado apalancamiento, los balances bancarios suelen presentar importantes asimetrías entre los activos y los pasivos que deben respaldar.
Para el Grupo Vázquez, pasar de ser una financiera a una institución bancaria era, por tanto, un objetivo esencial.
Peña asumió la presidencia el 15 de agosto de 2023. Dos semanas después, el presidente de Financiera Ueno, la misma institución en la que Peña tenía una participación accionarial, fue nombrado presidente del Banco Central. No habían transcurrido ni tres meses cuando el directorio del Banco Central aprobó la conversión de Financiera Ueno en Ueno Bank. El Grupo Vázquez obtenía así su ansiada licencia.
Menos de nueve meses después, el mismo directorio del Banco Central, presidido por el antiguo responsable de Financiera Ueno, autorizó la absorción de Banco Visión.
Esa operación resulta ahora sospechosa. Se ha conocido que el Banco Central, principal regulador bancario de Paraguay, habría ejercido presión sobre Banco Visión mediante un tratamiento asimétrico en la aplicación de los índices de solvencia, con el propósito de facilitar su absorción por Ueno Bank.
Cuando Peña asumió la presidencia, el Grupo Vázquez, en el que el propio mandatario tenía una participación accionarial y del que procedía el presidente del Banco Central, controlaba una institución con activos de apenas 200 millones de dólares. En menos de un año, había multiplicado por seis su tamaño.
Hasta aquí, la historia parece un caso típico de puertas giratorias y abuso de poder para favorecer a allegados. Una historia aderezada por la contradicción de una derecha que pregona las bondades del sector privado frente a la corrupción pública, pero que, al llegar al Gobierno, no hace otra cosa que apropiarse de los recursos públicos.
Al final, la corrupción no es exclusiva de los gobiernos de izquierda. También alcanza a uno de los buques insignia de la nueva derecha latinoamericana.
Pero la historia no termina aquí.
A partir de junio de 2024, cuando se aprobó la fusión con Banco Visión, Ueno Bank experimentó un crecimiento explosivo. Antes de su intervención, el 2 de noviembre de 2026, y apenas dos años después de haber obtenido la licencia, había multiplicado por más de cuatro sus activos, convirtiéndose en la cuarta institución financiera del país y llegando a captar cerca del 60 % de la población bancarizable de Paraguay.
Cómo se montó la bicicleta
El truco consistió en una combinación de factores. El principal, por supuesto, fue tener a los reguladores de su lado. Nada menos que contar con el respaldo del presidente de la República, quien había colocado al frente del Banco Central al antiguo presidente de la institución.
Pero esto era apenas una parte del mecanismo.
El propio Gobierno canalizó importantes recursos del Estado hacia Ueno Bank. Se calcula que, al momento de su intervención, la entidad concentraba cerca del 25 % de los depósitos del sector público, casi cinco veces más que su participación en el conjunto del sistema bancario.
La otra palanca consistió en captar cuota de mercado aprovechando el atractivo de la innovación tecnológica.
Es cierto que el negocio bancario parece anquilosado. Una de las primeras innovaciones de Ueno Bank fue reproducir prácticas que habían tenido mucho éxito en otros países.
En el nuevo banco, cualquier ciudadano paraguayo podía abrir una cuenta desde su dispositivo móvil. Lo único que necesitaba era su cédula de identidad. Mientras otras entidades exigían balances personales, justificantes de ingresos, referencias y otros documentos, Ueno Bank permitía abrir cuentas con un simple documento de identificación.
Además, al abrir la cuenta, el cliente recibía una tarjeta virtual que podía utilizar para operaciones de débito y crédito. Desde la aplicación móvil, que incorporaba reconocimiento facial, podía realizar toda clase de transferencias.
La entidad se convirtió en patrocinadora de la selección paraguaya de fútbol. Desde su aplicación se podían comprar entradas para los partidos de liga y efectuar compras. También implantó un agresivo programa de recompensas en efectivo que contribuía a ampliar su red comercial.
En lugar de sucursales tradicionales, instaló una red de quioscos operativos las 24 horas del día, los siete días de la semana. En ellos, los usuarios podían realizar la mayoría de las operaciones bancarias mediante una pantalla e incluso imprimir tarjetas físicas.
Apelando al encanto de la digitalización, logró abrir cerca de dos millones de cuentas, equivalentes aproximadamente al 60 % de la población adulta del país.
Se trata de una estrategia similar a la desarrollada por Nubank en Brasil, que, mediante prácticas semejantes, cuenta hoy con cerca de 120 millones de clientes.
¿Cómo se produjo el colapso?
La historia de Ueno Bank no es solamente otro episodio de puertas giratorias, particularmente grotesco porque involucra a la propia presidencia del país, ni se limita al aprovechamiento de esa posición privilegiada para captar depósitos públicos.
Generalmente, estos episodios terminan cuando desaparece el apoyo político que los sostiene. En este caso ocurrió al revés: el colapso de la institución terminó por desbancar al propio presidente.
A decir verdad, no es la primera vez que sucede algo semejante en Paraguay. Ya había ocurrido durante la dictadura y constituye casi una marca de fábrica del Partido Colorado.
De hecho, hay quienes sostienen que, en realidad, se trata de un pase de factura liderado por Horacio Cartes, máximo dirigente del partido, quien también tiene intereses en el sistema financiero.
El problema comenzó cuando, en julio, circuló un informe del Banco Central que señalaba importantes deficiencias en la valoración de los activos, préstamos a compañías del mismo grupo y valoraciones infladas que implicaban que, al ajustarlas a sus valores efectivos, el capital del banco caía por debajo de los niveles exigidos por las normas prudenciales.
El Congreso comenzó a investigar. El propio partido del presidente pidió explicaciones y se desató una retirada masiva de depósitos.
Activos sobrevalorados y depositantes que comienzan a reclamar su dinero constituyen siempre la receta para un colapso bancario.
Ueno Bank dejó de cumplir las exigencias de encaje y comenzó a registrar desequilibrios en la compensación bancaria. Al Banco Central no le quedó más remedio que intervenir.
De acuerdo con el informe del Banco Central, la institución presentaba un déficit patrimonial cercano a los 250 millones de dólares.
La razón: activos inflados, especialmente los relacionados con el negocio digital, y préstamos a compañías vinculadas que figuraban en el balance con valoraciones muy superiores a las reales.
Es la típica bicicleta financiera, solo que en este caso amplificada por la presencia de activos intangibles, cuyas valoraciones suelen ser particularmente arbitrarias.
La compañía tecnológica que prestaba servicios al banco, propietaria de la aplicación mediante la cual los usuarios realizaban sus operaciones, pertenecía al mismo grupo financiero y cobraba al banco precios exorbitantes.
A su vez, el banco, como accionista de esa compañía, registraba su participación patrimonial sobre la base de una valoración artificial, sustentada en los ingresos que la propia empresa tecnológica recibía del banco.
Se generaba así un mecanismo circular que incrementaba artificialmente el patrimonio de ambas instituciones. Una bicicleta que inflaba los activos y, con ellos, el patrimonio contable.
Esa ilusión de un banco bien capitalizado, con activos muy superiores a sus pasivos, permitía a sus directivos percibir elevados ingresos, mientras el flujo constante de depósitos financiaba los gastos de la estructura.
La situación al momento de la intervención, sin adentrarse mucho en los detalles que siempre aparecen más claro después que los reguladores toman control, el banco que tenía activos por cerca de USD 4.2 mil millones, tenía un hueco de casi 35% del total de sus activos. La situación, sin embargo, puede ser mucho peor. Al momento de liquidación, los activos pierden valor, y traspasarlos o venderlos a otras instituciones involucran un descuento adicional. Entre activos inflados, por ejemplo, los intangibles, préstamos a compañías relacionadas y otros que ajustan su valor, podríamos estar hablando de una pérdida que alcanza la mitad de los activos del banco. Para poner las cosas en perspectivas, esa pérdida es equivalente al 8.4% del PIB de Paraguay.
Es cierto que hay mucho de tradicional en la quiebra de este banco.
Lo llamativo es la exuberancia del mundo digital, en el que las valoraciones de determinados activos tienen mucho de irreal.
La valoración partía del supuesto de que los servicios tecnológicos tenían un valor presente neto muy elevado. Pero ese cálculo dependía de los pagos que el propio banco realizaba a la empresa tecnológica del grupo.
Era una valoración realizada dentro del mismo conglomerado, cocinada en un solo escritorio.
La famosa compañía tecnológica dependía de un ejército de programadores radicados en Argentina, a quienes pagaba salarios poco atractivos y que fueron los primeros en dejar de cobrar tras la intervención.
Es lo que suele ocurrir en el mundo digital con esas valoraciones que dependen de ingresos futuros sustentados en una cadena de supuestos.
El presidente del grupo, Miguel Vázquez, un empresario de apenas 36 años, señalaba que la compañía iba camino de convertirse en el primer unicornio paraguayo, es decir, una empresa emergente que alcanza una valoración superior a los 1.000 millones de dólares.
Al momento de la intervención, el banco declaraba un patrimonio cercano a los 400 millones de dólares.
Incluso sin conocer los préstamos a compañías relacionadas, cualquiera que hubiera examinado someramente el balance del banco y las valoraciones de sus plataformas tecnológicas probablemente habría concluido que algo extraño ocurría en una institución que había experimentado un crecimiento tan explosivo en apenas dos años.
Lo más impresionante es que el cuento de los activos inflados no solo se lo creyeron los depositantes, quienes, en realidad, financiaban aquella fiesta. También se lo creyeron supuestos inversionistas sofisticados.
Apenas en marzo de este año, Ueno Bank emitió bonos en Estados Unidos por 350 millones de dólares, con J. P. Morgan y Bank of America como colocadores, a un coste de apenas el 7 %, con una prima de riesgo de tan solo 285 puntos básicos sobre los bonos del Tesoro estadounidense.
Aquella emisión, que registró una demanda superior a la oferta en el momento de su lanzamiento, probablemente hoy no valga nada.
Como suele suceder en estos casos, aunque este resulte particularmente escandaloso, las agencias de calificación crediticia y las firmas auditoras también tienen una responsabilidad que debe examinarse.
El episodio plantea serios interrogantes sobre la responsabilidad de los grandes bancos internacionales que participaron en la colocación de la deuda de Ueno Bank. J. P. Morgan y Bank of America actuaron como coordinadores de una emisión de 350 millones de dólares apenas ocho meses antes del colapso.
La pregunta es inevitable: ¿cómo pudieron dos instituciones financieras de semejante experiencia participar en una operación de esta magnitud sin detectar, o al menos advertir suficientemente, los riesgos patrimoniales que terminaron precipitando la intervención?
La respuesta dependerá de la diligencia realizada y de la información disponible en aquel momento. Pero el caso vuelve a poner bajo escrutinio no solo a los bancos colocadores, sino también a las agencias de calificación crediticia y a las firmas auditoras, cuya función es precisamente contribuir a la transparencia y fiabilidad de la información financiera.
Quiénes pierden
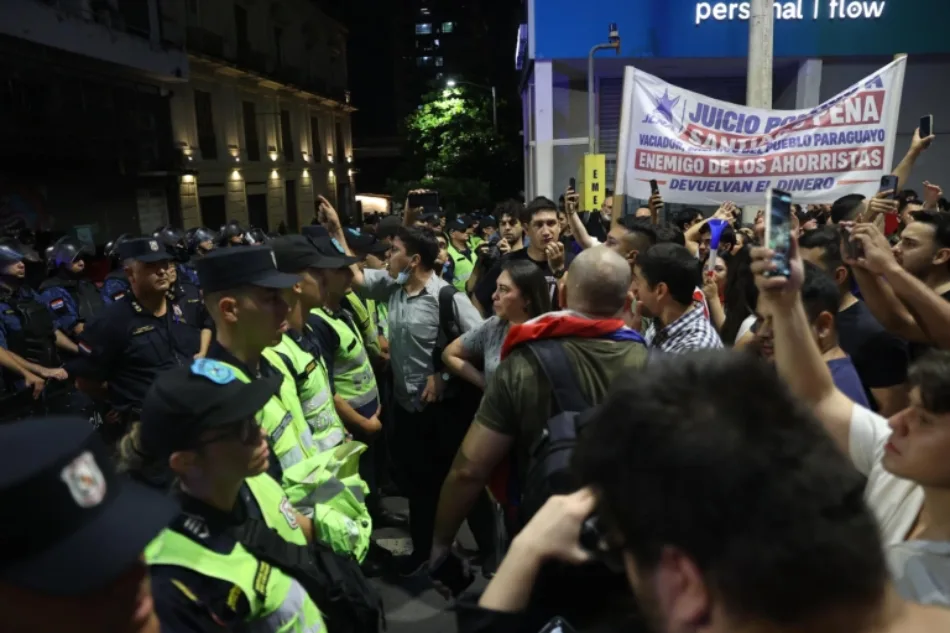
Hay que reconocer que, aunque tarde, las autoridades paraguayas reaccionaron e intentaron contener el problema.
Todavía es pronto para determinar hasta qué punto esas medidas resultarán eficaces. Sin embargo, la crisis ya se llevó por delante al presidente del Banco Central y a su directorio.
Santiago Peña, Miguel Vázquez y los directivos de Ueno Bank están detenidos y ha sido juramentado como nuevo presidente de la República, el vicepresidente Pedro Alliana.
Se activó el seguro de depósitos y, por el momento, parece haberse contenido parcialmente una crisis de pagos que, sin duda, dejará secuelas.
El seguro cubre depósitos de hasta unos 40.000 dólares y, según el Banco Central, esa protección alcanza a más del 95 % de los depositantes.
Queda fuera el 5 % restante, que podría concentrar casi el 35 % del total de los depósitos. Esos clientes dependerán de la liquidación de unos activos cuyo valor se ha deteriorado considerablemente con el cierre del banco y que, además, estaban inflados por las exuberantes valoraciones del mundo digital.
Entre los depósitos afectados figuran cerca de 850 millones de dólares de fondos públicos, los mismos que la Administración de Santiago Peña se encargó de canalizar hacia el grupo del que el mandatario era socio.
La mitad de esos recursos pertenece a la seguridad social: fondos destinados al pago de pensiones de la población jubilada.
También figuran entre los perdedores quienes invirtieron en los bonos que J. P. Morgan y Bank of America se encargaron de colocar y cuya situación probablemente dará lugar a demandas y acusaciones de fraude.
Pierden los empleados del grupo, que confiaron en la promesa de una institución que aseguraba ser diferente de la banca tradicional.
Y pierde la economía paraguaya, que durante un cuarto de siglo había logrado incrementar sus niveles de ingreso per cápita, mantener el equilibrio fiscal y monetario y alcanzar uno de los riesgos país más bajos del continente, una posición que compartía con Uruguay y Chile, países que cuentan con grado de inversión.
Todavía están por verse cuales son las consecuencias de una crisis bancaria que puede ser más que un episodio pasajero. Las magnitudes, como vimos, son de cerca del 8% del PIB y ponen en evidencia un estruendoso fallo de los organismos reguladores.
Una nota de alerta
El escándalo de Ueno Bank deja varias lecciones. Algunas son conocidas.
La primera es la necesidad de evitar las puertas giratorias, mediante las cuales se producen intercambios de favores y contraprestaciones entre funcionarios públicos y empresas privadas.
Otra tiene que ver con las valoraciones de activos y la contabilidad bancaria, así como con la responsabilidad de auditores y agencias de calificación de riesgo, que en ocasiones actúan como cómplices necesarios.
Pero hay una lección particularmente relevante que está vinculada con el mundo digital y con unas valoraciones que, en muchos casos, resultan irreales.
Los bancos digitales se presentan como grandes innovaciones.
Nubank, en Brasil, alcanza valoraciones extraordinarias pese a representar apenas una pequeña proporción de los activos del sistema bancario, inferior al 2 %. Sin embargo, está considerado el segundo banco de Brasil por valoración bursátil.
Su valoración es comparable a la de una institución como Itaú, que posee casi quince veces más activos.
Nubank cotiza en la Bolsa de Nueva York y, aparentemente, el mercado justifica esa valoración.
Pero la reciente caída de las acciones asociadas a la inteligencia artificial nos recuerda que esas valoraciones son tremendamente volátiles. En un año, las acciones de Nubank han perdido cerca del 40 % de su valor.
Ahora bien, una cosa es lo que ocurre con las valoraciones en el mercado bursátil y otra muy diferente lo que sucede cuando esas valoraciones se incorporan al balance de un banco.
El problema adquiere otra dimensión cuando los servicios prestados por compañías tecnológicas vinculadas a una institución financiera se utilizan para justificar valoraciones patrimoniales que pueden no corresponderse con su valor económico real.
Probablemente el regulador brasileño sea más estricto, pero este es un problema que deberán afrontar aquellas economías que comienzan a recibir una oleada de bancos digitales.
Venezuela, un país con una larga historia de crisis bancarias, debe reflexionar seriamente sobre cómo regular a esos neobancos que llaman a la puerta para obtener nuevas licencias. En este contexto, conviene extremar la cautela ante la entrada de nuevos operadores financieros digitales en Venezuela. Es el caso de Erebor Bank, entidad estadounidense respaldada por el empresario tecnológico Peter Thiel, que, según informaciones de prensa, habría suscrito un acuerdo de corresponsalía con el Banco de Venezuela para facilitar operaciones en divisas, transferencias internacionales y pagos con Estados Unidos. La entidad también habría mantenido conversaciones con varios bancos privados venezolanos, entre ellos el Banco Nacional de Crédito (BNC) y Bancamiga. Estas iniciativas exigen una supervisión rigurosa que garantice la solvencia, la transparencia y el cumplimiento normativo, especialmente en un país con un largo historial de crisis bancarias.
La innovación tecnológica puede transformar la manera de prestar servicios financieros. Lo que no puede hacer es sustituir las exigencias de solvencia, transparencia, cumplimiento normativo y supervisión que constituyen la base de cualquier sistema bancario sólido.